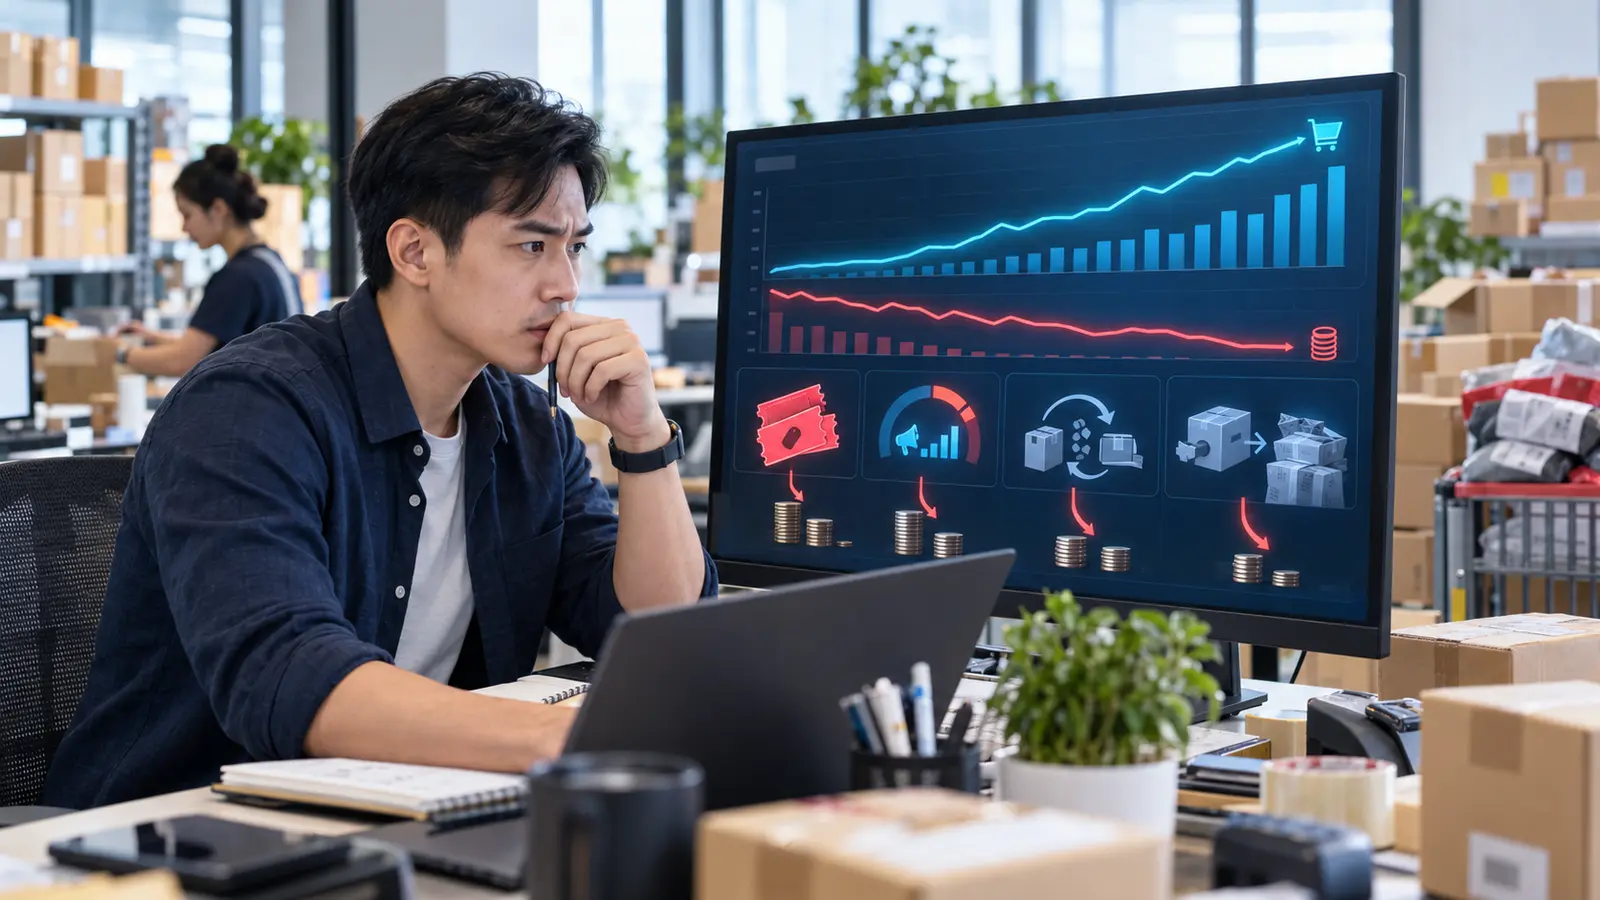
Một báo cáo có thể đồng thời chứa hai tin trái chiều: GMV tăng 30%, nhưng lợi nhuận giảm gần một nửa. Nhìn từ phòng Marketing, chiến dịch có vẻ thắng vì đơn hàng, Traffic và ROAS đều đi lên. Nhìn từ tài chính, doanh nghiệp lại phải bỏ thêm tiền cho voucher, hoa hồng, quảng cáo, hoàn hàng và tồn kho.
Đây không phải nghịch lý. GMV đo quy mô giao dịch, còn lợi nhuận đo chất lượng phần giá trị doanh nghiệp giữ lại. Giữa hai con số là một chuỗi khấu trừ. Chỉ cần một hoặc nhiều mắt xích xấu đi nhanh hơn tốc độ tăng GMV, doanh nghiệp có thể bán nhiều hơn nhưng kiếm ít hơn.
Tăng GMV là mở rộng đầu vào của hệ thống. Tăng lợi nhuận là giữ được nhiều giá trị hơn sau khi toàn bộ hệ thống đã vận hành.
Hãy hỏi: trong mỗi 100 đồng GMV mới, doanh nghiệp thực nhận bao nhiêu, chi thêm bao nhiêu để tạo đơn, còn lại bao nhiêu sau chi phí biến đổi và khi nào số tiền đó thật sự quay về tài khoản?
Vì sao GMV tăng vẫn có thể ít lãi hơn?
GMV thường là tổng giá trị đơn hàng được ghi nhận trong một phạm vi nhất định. Tùy nền tảng và báo cáo, con số này có thể bao gồm đơn chưa giao thành công, phần giảm giá hoặc những giá trị chưa trở thành doanh thu thực nhận. Vì vậy, GMV rất hữu ích để đọc quy mô nhu cầu, nhưng không đủ để kết luận sức khỏe kinh doanh.
Một ví dụ minh họa
| Chỉ tiêu | Giai đoạn A | Giai đoạn B | Biến động |
|---|---|---|---|
| GMV | 1,0 tỷ đồng | 1,3 tỷ đồng | Tăng 30% |
| Hủy, hoàn và giảm giá do shop tài trợ | 100 triệu đồng | 234 triệu đồng | Tăng nhanh hơn GMV |
| Doanh thu thuần minh họa | 900 triệu đồng | 1,066 tỷ đồng | Tăng khoảng 18% |
| Giá vốn | 500 triệu đồng | 620 triệu đồng | Tăng 24% |
| Chi phí bán hàng biến đổi | 210 triệu đồng | 340 triệu đồng | Tăng khoảng 62% |
| Lợi nhuận đóng góp | 190 triệu đồng | 106 triệu đồng | Giảm khoảng 44% |
Các con số trên chỉ để minh họa logic, không phải benchmark ngành. Điểm quan trọng là GMV tăng 300 triệu đồng nhưng phần giá trị giữ lại không tăng. Tỷ lệ hủy hoàn, mức giảm giá và chi phí bán hàng đã hấp thụ toàn bộ tăng trưởng, sau đó còn ăn vào phần lợi nhuận cũ.
Dựng cầu nối từ GMV đến lợi nhuận trước khi tìm nguyên nhân
Nếu Marketing, vận hành và tài chính đang dùng ba cách định nghĩa khác nhau, cuộc họp sẽ dễ tranh luận về con số hơn là xử lý vấn đề. Bước đầu tiên là dựng một cầu nối có cùng phạm vi thời gian, trạng thái đơn, kênh và quy tắc phân bổ chi phí.
Chi phí bán hàng biến đổi nên gồm những gì?
Tùy mô hình, nhóm này có thể gồm phí sàn, phí thanh toán, quảng cáo, hoa hồng affiliate hoặc creator, voucher do shop tài trợ, hỗ trợ vận chuyển, đóng gói, xử lý đơn, giao hàng thất bại và chi phí hoàn trả. Mục tiêu không phải tạo một công thức giống mọi doanh nghiệp, mà là không bỏ sót chi phí tăng theo số đơn.
- Không so GMV hôm nay với lợi nhuận của nhóm đơn đã đối soát ở một kỳ khác.
- Không gộp đơn đã giao với đơn đang chờ hoặc có khả năng hoàn.
- Không để voucher, affiliate và quảng cáo nằm ở ba báo cáo mà không được cộng lại.
- Không đánh giá một SKU bằng biên gộp nếu chi phí để bán SKU đó chưa được phân bổ.
Điểm nghẽn 1: GMV đi lên nhưng doanh thu thực nhận không theo kịp
Điểm rò đầu tiên nằm giữa lúc khách đặt hàng và lúc doanh nghiệp thật sự ghi nhận doanh thu. GMV có thể tăng nhờ đơn phát sinh, nhưng một phần lớn bị mất qua hủy đơn, giao thất bại, hoàn hàng, khiếu nại, giảm giá hoặc voucher do shop chịu.
Bốn tín hiệu thường gặp
- Tỷ lệ hủy hoặc hoàn tăng ở đúng nhóm chiến dịch tạo nhiều GMV.
- Doanh thu sau đối soát tăng chậm hơn giá trị đơn đã ghi nhận.
- Voucher và hỗ trợ vận chuyển trên mỗi đơn tăng liên tục.
- Đơn từ một nguồn Traffic mới có tỷ lệ nhận hàng thấp hơn tệp cũ.
Nguyên nhân gốc có thể nằm ngoài quảng cáo
Nội dung hứa nhiều hơn sản phẩm
Creative kéo được đơn nhưng khách nhận hàng không thấy đúng công dụng, kích thước, màu sắc hoặc trải nghiệm đã kỳ vọng.
Ưu đãi thu hút người mua ít cam kết
Giảm giá quá sâu hoặc cơ chế đặt đơn quá dễ có thể tạo nhiều giao dịch nhưng tỷ lệ nhận hàng và mua lại thấp.
Thời gian xử lý làm nguội nhu cầu
Chậm xác nhận, thiếu hàng hoặc giao kéo dài làm xác suất hủy tăng dù quảng cáo đã hoàn thành nhiệm vụ.
Khác kỳ báo cáo che khuất vấn đề
GMV được xem theo ngày đặt, còn hoàn hàng được ghi ở tuần sau, khiến báo cáo hiện tại đẹp hơn thực tế.
Hành động ưu tiên là lập cohort đơn theo ngày đặt hàng, kênh, chiến dịch và SKU, sau đó theo dõi đến khi giao thành công hoặc kết thúc hoàn trả. Khi đó doanh nghiệp mới biết nguồn GMV nào thật sự chuyển thành tiền.
Điểm nghẽn 2: Doanh nghiệp đang mua tăng trưởng với giá ngày càng đắt
Khi ngân sách mở rộng, tệp khách dễ chuyển đổi thường được khai thác trước. Phần ngân sách tiếp theo phải tiếp cận nhóm lạnh hơn, cạnh tranh vị trí hiển thị cao hơn hoặc phụ thuộc nhiều hơn vào voucher, affiliate và creator. Doanh thu vẫn tăng nhưng chi phí biên cho mỗi đơn mới có thể tăng nhanh hơn.
Vì sao chỉ nhìn ROAS dễ tạo quyết định sai?
ROAS có thể cải thiện nếu nền tảng quy nhiều doanh thu hơn cho quảng cáo hoặc nếu shop đẩy sản phẩm giá cao. Nhưng nếu sản phẩm đó có biên thấp, cần voucher lớn, trả thêm hoa hồng và có tỷ lệ hoàn cao, phần tiền giữ lại vẫn có thể giảm. ROAS nên được đọc cùng lợi nhuận đóng góp trên mỗi đơn và trên mỗi đồng ngân sách.
Chiến dịch A tạo GMV cao nhất và ROAS đẹp nhất nên được tăng ngân sách.
Chiến dịch A chỉ được tăng khi đơn giao thành công tạo lợi nhuận đóng góp dương và các ngưỡng hủy hoàn, voucher, tồn kho vẫn an toàn.
Ba lớp chi phí cần tách
- Chi phí thu hút khách mới và chi phí kích hoạt khách cũ.
- Chi phí nền tảng bắt buộc và chi phí doanh nghiệp chủ động mua thêm.
- Chi phí bình quân toàn kênh và chi phí biên của phần ngân sách tăng thêm.
- Chi phí tạo đơn và chi phí trên đơn giao thành công.
Điểm nghẽn 3: GMV tăng nhờ một cơ cấu sản phẩm và kênh kém lợi nhuận hơn
Hai kỳ có cùng GMV không có nghĩa tạo ra cùng chất lượng doanh thu. Nếu tỷ trọng chuyển từ SKU biên cao sang SKU biên thấp, từ khách mua lại sang khách mới, từ kênh sở hữu sang kênh trả phí hoặc từ bán lẻ sang chương trình giảm sâu, tổng lợi nhuận có thể giảm dù số đơn và doanh thu đều tăng.
Bốn lớp cơ cấu cần nhìn
Một hero SKU có thể chấp nhận biên thấp nếu nó kéo đúng khách, giúp bán thêm sản phẩm biên tốt và tạo mua lại. Nhưng nếu SKU chỉ làm đẹp GMV mà không tạo cross-sell, không giữ chân và còn chiếm vốn tồn kho, vai trò của nó cần được xem lại.
- Kéo khách mới với chi phí hợp lý?
- Tạo lợi nhuận đóng góp trực tiếp?
- Tăng giá trị đơn qua bundle hoặc sản phẩm bổ trợ?
- Tạo lý do mua lại trong một chu kỳ rõ ràng?
- Giải phóng hàng tồn mà vẫn bảo vệ dòng tiền?
Báo cáo nên tách ít nhất theo SKU, kênh và loại khách. Nếu có đủ dữ liệu, thêm chiến dịch và cohort mua hàng để thấy một thay đổi cơ cấu đang cải thiện hay làm xấu lợi nhuận.
Điểm nghẽn 4: Lợi nhuận bị bào mòn trong vận hành, tồn kho và chu kỳ tiền mặt
Phần rò cuối thường không nằm trên dashboard quảng cáo. Số đơn tăng làm phát sinh thêm ca đóng gói, lỗi soạn hàng, giao trễ, chăm sóc sau bán, hàng hoàn cần xử lý và lượng tồn phải duy trì. Nếu quy trình chưa sẵn sàng, chi phí phục vụ mỗi đơn sẽ tăng đúng lúc doanh nghiệp đang tưởng mình đạt hiệu ứng quy mô.
Sản lượng tăng nhưng năng suất không tăng
Làm thêm giờ, đóng gói lại, xử lý sai đơn và giao lại khiến chi phí trên đơn cao hơn dự tính.
Hàng có lãi hết, hàng chậm bán đầy kho
GMV vẫn tăng nhờ khuyến mại nhưng vốn bị khóa trong cơ cấu tồn kho không phù hợp nhu cầu.
Hàng hoàn không quay lại trạng thái bán được
Sản phẩm hư hỏng, thiếu phụ kiện hoặc nằm chờ kiểm tra làm tăng hao hụt sau bán.
Tiền ra trước, tiền về sau
Doanh nghiệp nhập hàng và trả quảng cáo trước khi sàn đối soát, trong khi hoàn hàng kéo dài thời gian thu tiền.
Lợi nhuận trên báo cáo chưa đồng nghĩa có tiền để tái đầu tư
Một chiến dịch có thể ghi nhận lợi nhuận dương nhưng vẫn gây căng tiền nếu doanh nghiệp phải nhập hàng sớm, thanh toán nhà cung cấp nhanh và chờ đối soát lâu. Vì vậy kế hoạch GMV phải đi cùng dự báo tồn kho và dòng tiền theo tuần, không chỉ một P&L cuối tháng.
- Chi phí xử lý trên mỗi đơn giao thành công.
- Tỷ lệ lỗi, giao lại và thời gian xử lý đơn.
- Số ngày tồn kho theo từng nhóm SKU.
- Giá trị hàng hoàn đang chờ phân loại.
- Ngày thanh toán nhà cung cấp và ngày nhận đối soát.
- Khoảng tiền mặt tối thiểu trong kịch bản doanh thu thấp hơn kế hoạch.
Ma trận chẩn đoán nhanh: tín hiệu nào dẫn đến điểm nghẽn nào?
Không nên sửa cả bốn điểm cùng lúc. Hãy dùng tín hiệu để khoanh vùng lớp đang làm mất nhiều lợi nhuận nhất, xác nhận bằng dữ liệu đơn hàng rồi mới chọn hành động.
| Tín hiệu | Điểm nghẽn cần kiểm tra | Chỉ số xác nhận | Hành động đầu tiên |
|---|---|---|---|
| GMV tăng nhanh, doanh thu đối soát tăng chậm | Doanh thu thực nhận | Hủy, hoàn, giao thất bại, mức tài trợ khuyến mại | Lập cohort từ ngày đặt đến trạng thái cuối |
| ROAS ổn nhưng tiền còn lại trên đơn giảm | Chi phí mua tăng trưởng | Tổng chi phí bán hàng trên đơn giao thành công | Gộp Ads, affiliate, voucher và vận chuyển vào một dòng |
| AOV hoặc số đơn tăng nhưng biên toàn shop giảm | Cơ cấu tăng trưởng | Lợi nhuận đóng góp theo SKU, kênh và loại khách | So sánh tỷ trọng doanh thu giữa hai kỳ |
| Đơn tăng nhưng tiền mặt căng, hàng hoàn và tồn kho dày | Vận hành và dòng tiền | Năng suất xử lý, ngày tồn kho, chu kỳ tiền mặt | Dự báo 13 tuần và xác định khâu giới hạn công suất |
Bộ dashboard một trang
Mỗi chỉ số chỉ có giá trị khi đi kèm ngưỡng và quyết định. Ví dụ: nếu lợi nhuận đóng góp trên đơn xuống dưới ngưỡng, ai được quyền giảm ngân sách, dừng voucher hoặc thay cơ cấu sản phẩm?
Lộ trình 30 ngày để đưa GMV và lợi nhuận về cùng một hệ quy chiếu
Ngày 1 đến 5: Chốt định nghĩa
Thống nhất GMV, doanh thu thuần, đơn giao thành công, chi phí biến đổi và lợi nhuận đóng góp. Chọn cùng một khoảng thời gian và quy tắc đối soát.
Ngày 6 đến 10: Dựng Revenue Bridge
Nối từ GMV đến doanh thu thực nhận theo kênh và trạng thái đơn. Tìm khoản khấu trừ tăng nhanh nhất so với kỳ trước.
Ngày 11 đến 15: Lập P&L cho nhóm SKU chính
Bắt đầu với 20 SKU tạo phần lớn doanh thu. Phân bổ giá vốn, phí, Ads, affiliate, voucher, fulfillment và hoàn hàng.
Ngày 16 đến 20: So sánh cơ cấu
Đối chiếu hai kỳ theo SKU, kênh, nhóm khách và loại khuyến mại. Xác định thay đổi cơ cấu nào đang kéo biên xuống.
Ngày 21 đến 25: Kiểm tra vận hành và tiền mặt
Rà công suất xử lý, lỗi đơn, hàng hoàn, số ngày tồn kho, lịch thanh toán và lịch đối soát trong 13 tuần tới.
Ngày 26 đến 30: Chọn một điểm nghẽn để thử nghiệm
Chốt một thay đổi có thể đo được, người sở hữu, ngưỡng bảo vệ và ngày đánh giá. Không tăng đồng thời ngân sách, voucher, số SKU và số kênh.
Ngưỡng bảo vệ trước khi scale tiếp
- Lợi nhuận đóng góp trên mỗi đơn không thấp hơn mức tối thiểu.
- Tỷ lệ hủy hoàn không vượt ngưỡng theo kênh và SKU.
- Chi phí bán hàng biên không tăng nhanh hơn doanh thu thuần.
- SKU có lãi không rơi vào tình trạng hết hàng kéo dài.
- Năng suất xử lý đơn và SLA vẫn nằm trong khả năng cam kết.
- Dòng tiền 13 tuần không rơi dưới mức an toàn đã thống nhất.
Mỗi thử nghiệm tăng GMV phải có một chỉ số lợi nhuận và một chỉ số vận hành đi kèm. Nếu GMV tăng nhưng một trong hai lớp bảo vệ bị phá vỡ, đó chưa phải tăng trưởng có thể mở rộng.
Câu hỏi thường gặp khi GMV tăng nhưng lợi nhuận giảm
01GMV khác doanh thu thuần như thế nào?+
GMV thường phản ánh tổng giá trị đơn hàng trong một phạm vi báo cáo, nhưng cách tính có thể khác giữa nền tảng. Doanh thu thuần là phần giá trị doanh nghiệp thực sự ghi nhận sau các khoản như hủy, hoàn và giảm giá do người bán tài trợ. Khi phân tích, doanh nghiệp cần thống nhất định nghĩa và thời điểm chốt số trước khi so sánh.
02ROAS cao nhưng lợi nhuận giảm có bất thường không?+
Không hiếm. ROAS chỉ phản ánh doanh thu được quy cho quảng cáo so với chi phí quảng cáo. Nó không tự bao gồm giá vốn, phí sàn, voucher, hoa hồng affiliate, chi phí hoàn hàng, đóng gói hay vận hành. Vì vậy ROAS có thể đẹp trong khi lợi nhuận đóng góp trên mỗi đơn giảm.
03Có nên dừng khuyến mại ngay khi thấy biên lợi nhuận giảm?+
Không nên quyết định chỉ từ mức giảm giá. Hãy tách đơn gia tăng thật sự do khuyến mại tạo ra khỏi đơn vốn dĩ vẫn sẽ phát sinh, sau đó tính lợi nhuận đóng góp của từng nhóm. Khuyến mại hợp lý có thể giúp quay vòng hàng, thu hút khách mới hoặc tăng mua lại, nhưng mỗi mục tiêu cần một ngưỡng hiệu quả riêng.
04Nên theo dõi chỉ số nào hàng tuần?+
Bộ tối thiểu gồm GMV, doanh thu thuần, tỷ lệ hủy hoàn, mức tài trợ khuyến mại, lợi nhuận đóng góp theo đơn, CAC hoặc chi phí bán hàng trên doanh thu, cơ cấu SKU, số ngày tồn kho và dòng tiền dự kiến. Mỗi chỉ số phải gắn với một người sở hữu và một hành động khi vượt ngưỡng.
05Shop nhỏ có cần lập P&L theo SKU không?+
Không cần bắt đầu bằng một hệ thống phức tạp. Shop có thể chọn 20 SKU tạo phần lớn doanh thu, tính doanh thu thuần và chi phí biến đổi của từng SKU theo kênh. Chỉ riêng bước này thường đã giúp phát hiện sản phẩm kéo GMV nhưng không tạo đủ tiền để nuôi vận hành.
GMV là tín hiệu tăng trưởng. Lợi nhuận mới cho biết hệ thống có khỏe hay không.
Khi GMV tăng nhưng lợi nhuận giảm, đừng vội kết luận quảng cáo kém hoặc phí sàn quá cao. Hãy đi lần lượt qua bốn điểm nghẽn: doanh thu thực nhận, chi phí mua tăng trưởng, cơ cấu sản phẩm và kênh, cuối cùng là vận hành cùng dòng tiền.
Doanh nghiệp không cần một dashboard nhiều số hơn. Doanh nghiệp cần một cầu nối rõ từ đơn hàng đến tiền, một bộ ngưỡng bảo vệ và một nhịp quyết định giúp team biết khi nào nên tăng, giữ hay dừng.
GMV đang tăng nhưng chưa biết lợi nhuận rò ở đâu?
Thu Thi Ecom có thể cùng doanh nghiệp rà cầu nối từ đơn hàng đến tiền, xác định điểm nghẽn ưu tiên và xây bộ chỉ số phù hợp với nguồn lực hiện tại.